
Dobânda pe 10 ani a SUA sare pragul de 5%, înainte de ședința Fed – Analist: Epicentrul valului de vânzări de obligațiuni s-a mutat în Europa. Banca centrală din SUA e așteptată să majoreze dobânzile
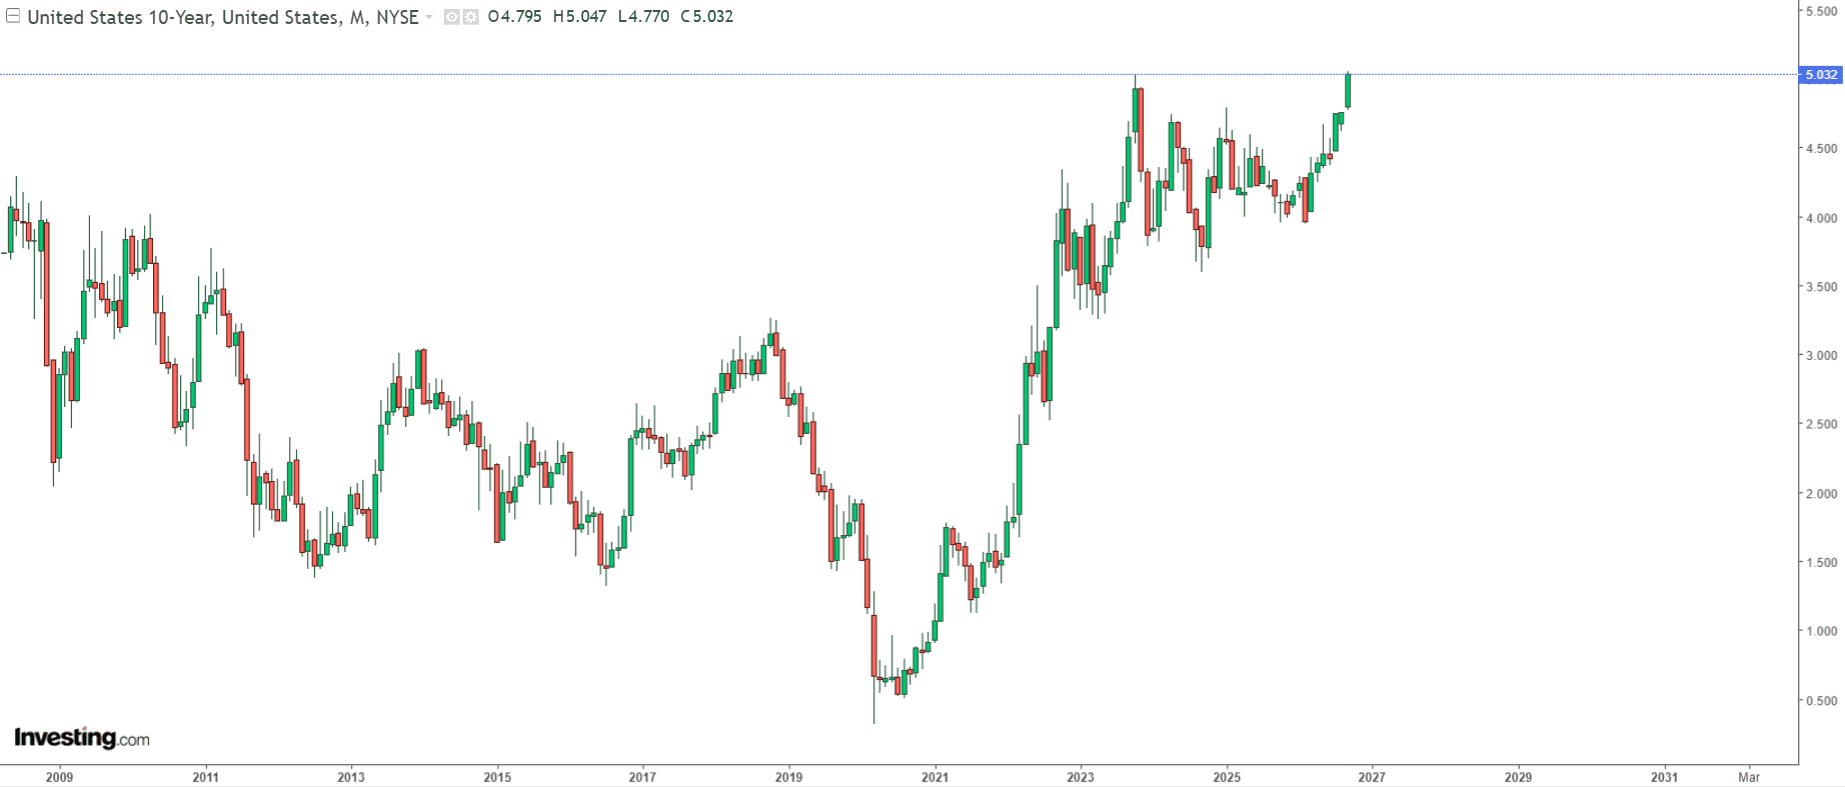
Dobânda la titlurilor de stat americane cu maturitatea la 10 ani (US10Y), referința pentru costul de finanțare din economia globală, a urcat marți la cel mai ridicat nivel de la începutul anului 2007, continuând creșterea după ce a depășit pragul de 5% în ședința de tranzacționare de luni.
Randamentul obligațiunilor pe 10 ani creștea astfel cu 1,5%, marți, la 12:00 ora României, situându-se la 5,034%, în ușoară scădere față de maximul intra-day de 5,047% (vezi mai jos grafic lunar US10Y). Noua creștere a dobânzile vine pe fondul așteptărilor ca Rezerva Federală să majoreze dobânda-cheie cu cel puțin 25 de puncte de bază la ședința din această săptămână, care începe marți.
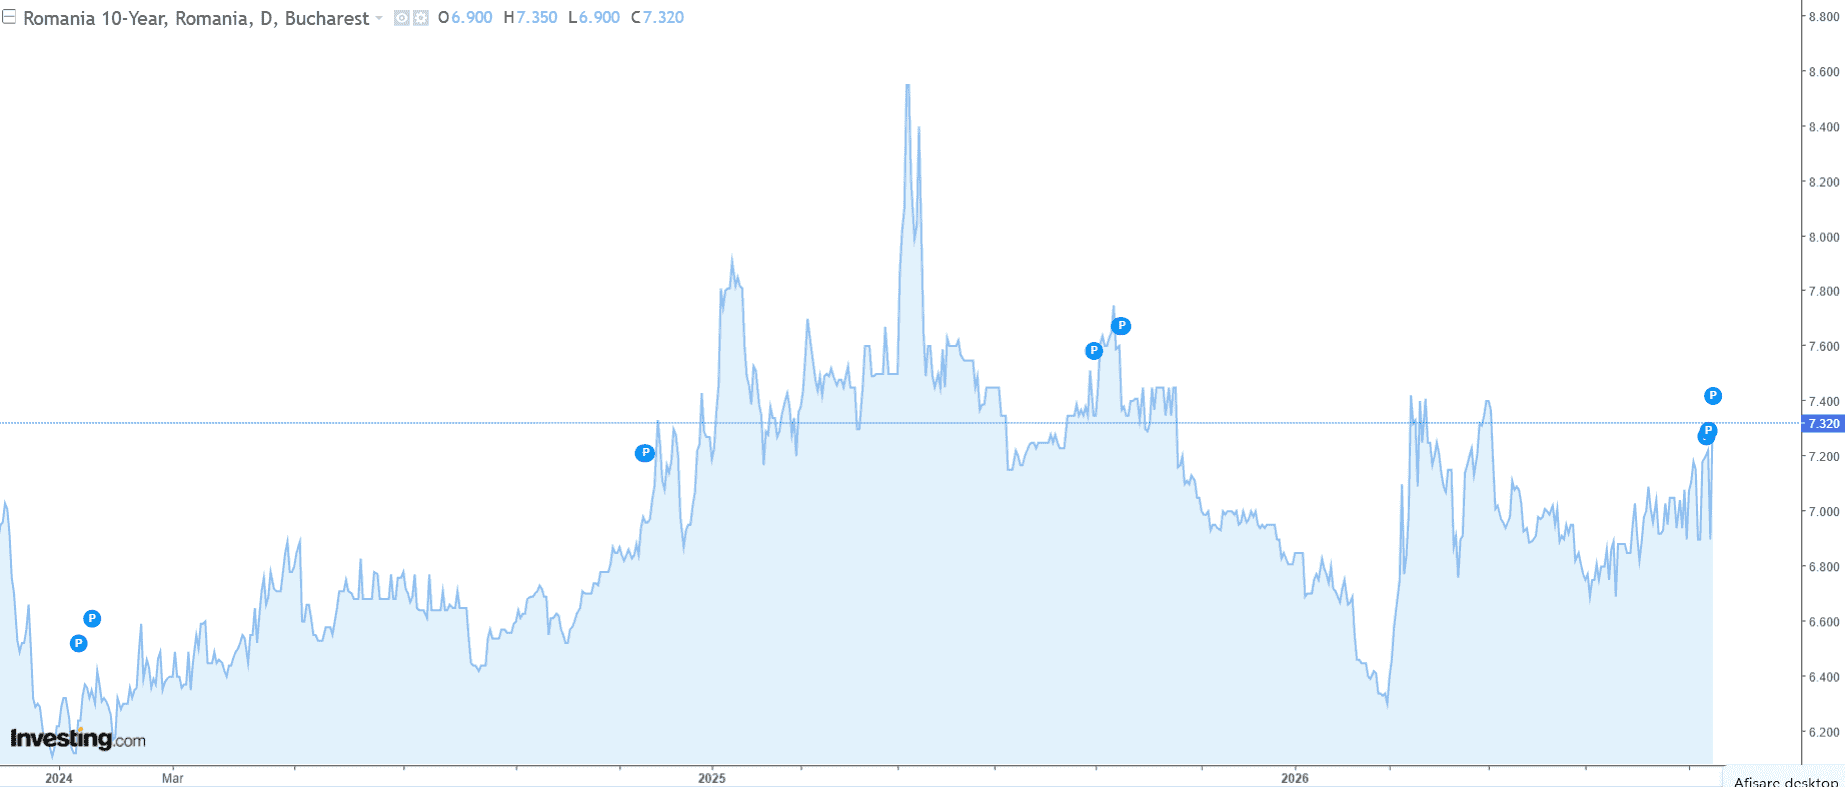
Dobânda României pe 10 ani a ajuns la 7,32%, cel mai ridicat nivel din ultimele 5 luni
Pragul de 5% este considerat un nivel psihologic important pentru obligațiunile de referință pe 10 ani și ar putea pune presiune suplimentară asupra unei piețe bursiere deja tensionate, în condițiile în care investitorii pot prefera randamentele mai ridicate și mai sigure oferite de obligațiuni în detrimentul acțiunilor cu evaluări foarte ridicate. Bursele americane au continuat să scadă în pre-deschidere, cotațiile futures ale principalilor indici afișând un minus de până într-un procent, la 12:10 ora României.
Pariurile investitorilor pe o majorare au fost alimentate de semnalele tot mai persistente privind inflația, în condițiile în care presiunile asupra prețurilor se mențin mult peste ținta anuală de 2% a Fed, dar și de majorarea de 25 de puncte de bază a BCE de săptămâna trecută, care ar putea fi urmată de noi majorări.
În plus, situația fiscală a Statelor Unite – creșterea continuă a deficitului și a nivelului datoriei, fără planuri de consolidare fiscală – îi fac pe investitori să ceară o primă mai mare pentru a continua să cumpere datorie publică americană. La această evoluție se adaugă încercările ministrului de Finanțe din SUA de a combate această evoluție de creștere a dobânzilor suverane, un activism pe piețe pe care investitorii vor să îl pedeapsească.
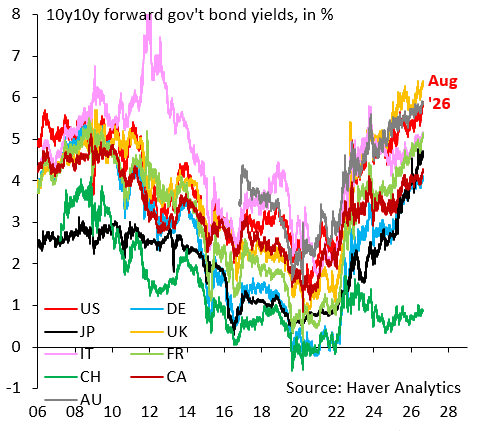
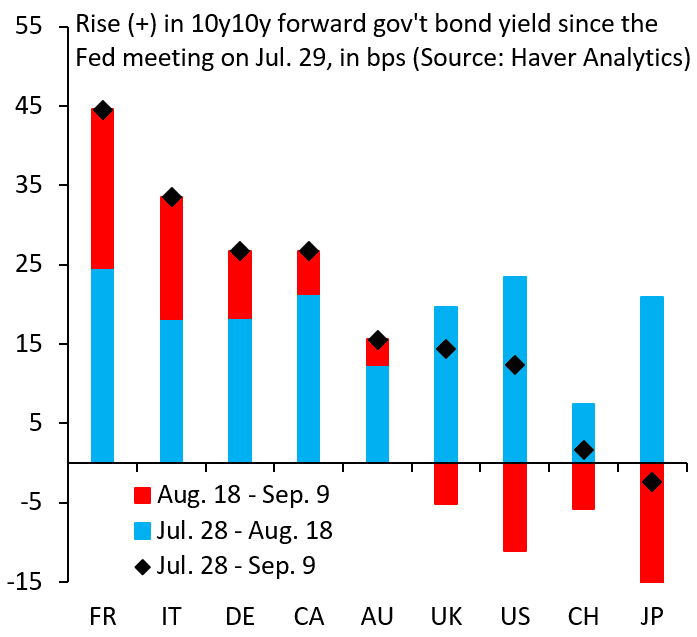
De notat, de asemenea, că în general piețele dezvoltate au fost lovite puternic, valul de vânzări fiind unul global. Japonia și Marea Britanie au fost lovite cel mai puternic (în UK dobânda pe 10 ani a ajuns la 6%), urmate de Franța și Italia, semn că investitorii „se concentrează asupra celor mai vulnerabile locuri”.
În România, țară cu dezechilibre fiscale foarte mari în ultimii ani, dobânda pe 10 ani (RO10Y) a urcat marți, la ora menționată anterior, la 7,32%, cel mai ridicat nivel din ultimele 5 luni.
Analist: Europa e mai expusă ca SUA
Robin Brooks, senior fellow în cadrul programului Economic Studies al Brookings Institution și fost economist-șef al Institute of International Finance, arată într-o analiză postată pe rețeaua socială X că epicentrul actualului val global de vânzări de obligațiuni s-a mutat în Europa, unde nivelurile ridicate ale datoriei și vulnerabilitățile fiscale fac țări precum Franța și Italia deosebit de expuse.
Brooks susține că schimbarea de sentiment pe piețele obligațiunilor era doar o chestiune de timp, după ce politica fiscală a rămas foarte relaxată în mare parte din economiile G10 încă din perioada pandemiei, cu deficite bugetare și emisiuni de datorie mult peste nivelurile obișnuite pentru o perioadă fără criză.
„Când ai multă datorie și rulezi deficite bugetare nesustenabil de mari, devii extrem de vulnerabil la orice șoc”, spune economistul, apreciind că problema fundamentală nu este șocul în sine, ci deteriorarea politicii fiscale la nivel global.
Presiunile sunt vizibile mai ales pe segmentul lung al curbei randamentelor, unde piețele includ primele de risc și de termen.
Potrivit lui Brooks, randamentele forward 10y10y – care reflectă nivelul anticipat de piață pentru randamentul obligațiunilor pe 10 ani peste încă zece ani – cresc în numeroase economii, însă cele mai puternice mișcări sunt înregistrate acolo unde datoria este mare și instabilitatea politică accentuată.
În ultimele zile, Japonia a fost lovită cel mai puternic, urmată de Marea Britanie, Franța și Italia, semn că investitorii „se concentrează asupra celor mai vulnerabile locuri”.
Brooks plasează începutul actualului episod de vânzări după reuniunea Fed din 29 iulie, când randamentele pe termen lung din SUA au început să urce puternic, mișcare care s-a transmis ulterior și celorlalte piețe.
Pentru Brooks, însă, faptul că țările puternic îndatorate sunt lovite mai sever arată că piețele încep să penalizeze în primul rând vulnerabilitățile fiscale acumulate.
(Citește și: Cristian Grosu / Nu încercați asta acasă. Iar ei să nu facă asta)
(Citește și: Turbulențe pe piețele globale: Obligațiunile pe 10 ani ale României au urcat la 7,2% – Șeful Trezoreriei SUA încearcă să împingă dobânzile suverane în jos, fără succes – Obligațiunile sunt vândute masiv)
***