
Cu frâna trasă: PIB-ul potențial a scăzut la 2% pe an, după o lungă perioadă în care a fost de peste 3% – Un ciclu investițional puternic îl poate urca la 2,7% – Ce se află în spatele principalilor indicatori
Motorul de creștere al României și-a redus turația, viteza potențială de creștere a PIB scăzând la aproximativ 2%, față de nivelul 3,5% – 3,75% înregistrat înainte de pandemie. Un ciclu investițional mai puternic va preveni un declin mai accentuat și ar putea ridica potențialul de creștere al PIB la 2,4% – 2,7% pentru perioada 2027 – 2029.
Următoarea provocare va depinde mai puțin de volumul investițiilor în infrastructură și mai mult de eficiența cu care sunt utilizate noile active, scrie Valentin Tătaru, economist ING România, într-o analiză privind evoluția PIB-ului.
Procesul de convergență continuă, dar cu frâna trasă
În ultimele două decenii, România a recuperat mare parte din decalajul față de Europa de Vest cu o viteză remarcabilă. PIB-ul pe cap de locuitor, exprimat în standarde ale puterii de cumpărare, a crescut de la aproximativ 44% din media UE, la momentul aderării în 2007, la 78% în 2025.
Productivitatea muncii a crescut rapid, capitalul străin a adus tehnologie și know-how, forța de muncă s-a orientat către domenii cu valoare adăugată mai mare, iar integrarea în UE a generat un dividend investițional substanțial. Însă, deși „considerăm că procesul de convergență nu s-a încheiat, câștigurile facile pentru recuperarea decalajului economic au fost deja epuizate”, atrage atenția Valentin Tătaru.
Motorul convergenței a retrogradat treapta de viteză
Economia românească a crescut cu doar 0,7% în 2025 și urmează să înregistreze o contracție anuală în 2026. Prognoza ING pentru avansul PIB în perioada 2027 – 2028 este în jur de 2,2%. O mare parte din slăbiciunea actuală a economiei este de natură ciclică rezultată din consolidarea fiscală, inflația ridicată, consumul scăzut și contracția cererii externe care au dus PIB-ul sub potențialul de creștere.
La întrebarea: cât de repede ar putea PIB-ul crește dacă forța de muncă și capitalul sunt utilizate la un nivel normal, răspunsul ING din prezent este de 2%.
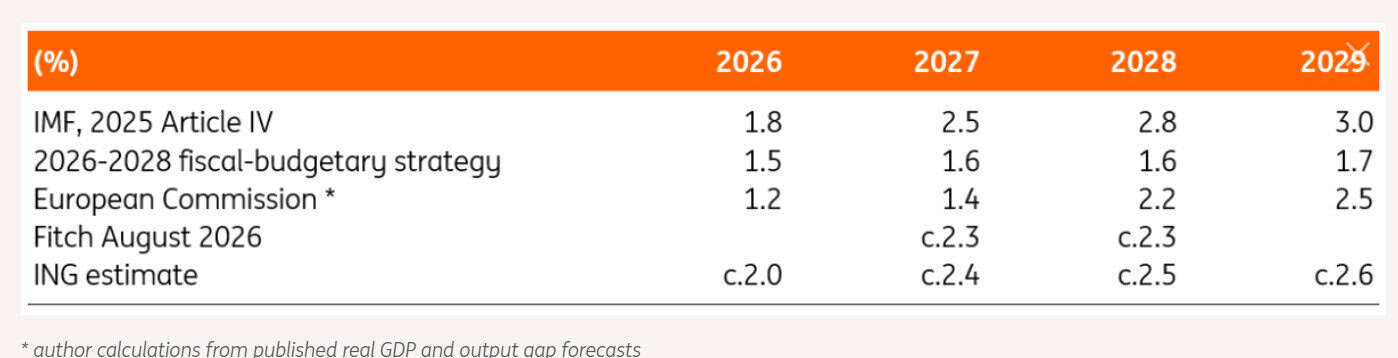
Înainte de pandemie, FMI estima potențialul de creștere la aproximativ 3,7% pentru perioada 2017 – 2019, cifră similară cu estimarea Comisiei Europene. Însă în ultimul raport, FMI estima potențialul de creștere la 2% pentru 2025 și la 1,8% pentru 2026.
Economiștii de la ING sunt însă optimiști și consideră că încetinirea actuală a economiei tinde să exagereze amploarea problemelor structurale. Pe măsură ce ciclul investițional continuă și factorii adverși se atenuează, potențialul de creștere ar putea reveni la 2,4% – 2,7% în perioada 2027 – 2029, conform analizei ING.
Însă, pentru a depăși din nou, în mod sustenabil, pragul de 3,0% (conform proiecțiilor FMI pentru 2029–2030), ar fi necesară o utilizare mai intensă a forței de muncă și o eficiență mult mai ridicată a investițiilor în ceea ce privește productivitatea.
Creșterea potențială este o estimare, nu un criteriu măsurabil
PIB-ul potențial nu poate fi măsurat în mod direct. Acesta trebuie dedus cu ajutorul modelelor, motiv pentru care estimările pot varia. În cazul României, ecartul actual între diversele estimări este destul de mare. FMI anticipează un minim temporar, urmat de o redresare puternică a capacității pe parte de ofertă.
Potențialul de creștere a PIB – Estimările diverselor instituții
Planul fiscal pe termen mediu al României pentru perioada 2026–2028 reflectă o evoluție mult mai modestă. Prognozele Comisiei Europene privind creșterea economică și decalajul PIB (output gap) indică, de asemenea, o traiectorie mai slabă pe termen scurt. Evaluarea realizată de Fitch în august 2026 oferă un punct de reper util și actual: agenția estimează o revenire a creșterii la o rată potențială de aproximativ 2,3% în perioada 2027–2028.
Diferențele dintre estimări nu fac conceptul PIB-ulhi potențial inutil, dar constituie un avertisment împotriva unei exactități iluzorie. Analiza ING se situează între ipotezele mai pesimiste din planul fiscal al României și cifrele mai optimiste ale estimărilor FMI. Încetinirea structurală este reală, însă șocul ciclic din perioada 2025–2026 face probabil ca minimul înregistrat să pară mai sever decât tendința pe termen mediu.
Ce se află în spatele principalilor indicatori
O modalitate simplă de a înțelege creșterea potențială este ideea că o economie poate produce mai mult deoarece dispune de mai mult capital, de o forță de muncă mai eficientă sau combină acești doi factori cu o eficiență sporită (tendința productivității totale a factorilor – trend total factor productivity – TFP). Comisia Europeană calculează acest aspect printr-o funcție a producției de tip Cobb-Douglas:
g(PIB potențial) ≈ g(tendința TPF) + 0,35 × g(capital) + 0,65 × g(forța de muncă potențială)
Dacă capitalul productiv crește cu 3%, forța de muncă efectivă rămâne constantă, iar TFP-ul crește cu 1%, creșterea potențială a PIB-ului este puțin peste 2,0%. Această valoare este aproape de ordinul de mărime care descrie România de astăzi.
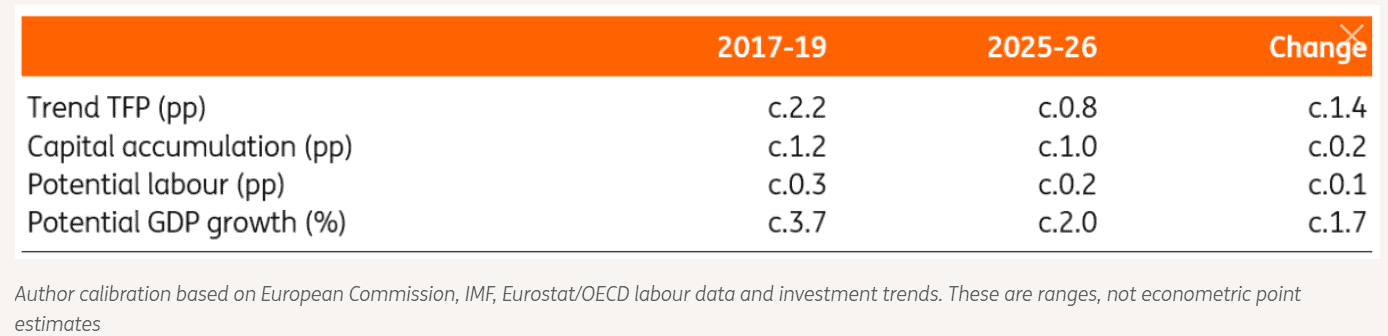
Contribuția factorilor la creșterea potențială
Mesajul pe care îl transmite valoarea potențialului de creștere a PIB este mai important decât valoarea exactă a zecimalelor: Limitările nu provin din lipsa investițiilor, ci din o creștere mai slabă a productivității și o dinamică mai nefavorabilă a forței de muncă.
Investițiile fixe brute au ajuns recent la valoarea unui sfert din PIB, iar investițiile publice au fost excepțional de mari. Presupunerile rezonabile pentru raportul capital-producție și amortizare plasează contribuția capitalului la creșterea PIB în în jur de 1 punct procentual.
Tendința demografică este negativă, însă ocuparea forței de muncă, migrația, șomajul structural și orele lucrate contează și ele, astfel încât impactul actual asupra forței de muncă este probabil mai mic. Rezultatul plasează contribuția productivității muncii, la aproximativ 1,0-1,2 puncte procentuale.
Trecerea de investițiile publice la cele private este un factor-cheie
Partea optimistă a evoluției economiei este reprezentată de fluxul masiv de investiții. Autostrăzi noi, căi ferate, infrastructură energetică și rețele digitale cresc acumularea de capital în mod direct. De asemenea, acestea pot stimula productivitatea prin reducerea costurilor de transport, extinderea pieței muncii, înlesnirea accesului la sursele de energie și reducerea birocrației. Aceste beneficii sunt însă decalate în timp, motiv pentru care potențialul de creștere se poate îmbunătăți chiar dacă economia se confruntă cu dificultăți pe termen scurt.
Provocarea din 2027 este că se trece de un punct de inflexiune. Finanțările din PNRR s-au încheiat în august 2026, însă continuă proiectele finanțate din fondurile de coeziune. Intrările de capital din UE vor fi în continuare substanțiale, dar mai mici decât în anii de vârf. Ca urmare, investițiile publice vor scădea, ceea ce crește importanța transferului de la investițiile publice la cele cele private.
Dacă îmbunătățirea infrastructurii încurajează producția industrială, capacitatea logistică, proiectele energetice și investițiile digitale, formarea brută de capital poate continua să contribuie cu aproape un punct procentual, iar TFP (tendința productivității totale a factorilor) ar trebui să crească pe măsura ce crește gradul de utilizare a activelor. Dacă investițiile de capital privat nu se vor majora, România a efectuat un ciclu amplu de investiții, fără a obține însă un salt corespunzător al ratei permanente de creștere. Diferența reprezintă câteva zecimi de punct procentual din potențialul de creștere.
Forța de muncă: demografia contează, dar nu 100%
Populația României a scăzut de la 23,2 milioane în 1990 la 19,0 milioane în 2025. Populația cu vârsta cuprinsă între 20 și 64 de ani a scăzut de la 13,4 milioane la 11,0 milioane, iar OCDE estimează că această grupă de vârstă va ajunge la doar 8,5 milioane până în 2050. Privită liniar, această evoluție ar reduce, în cele din urmă, creșterea potențială a PIB cu aproximativ 0,6-0,7 puncte procentuale pe an, conform ponderilor utilizate în formula de calcul a UE.
Însă potențialul forței de muncă nu este determinat doar de demografie. Acesta depinde și de ratele de participare, de gradul de ocupare, de competențe și de numărul de ore lucrate. În 2025, doar 69,0% dintre românii cu vârste între 20 și 64 de ani erau încadrați în muncă, comparativ cu 76,1% la nivelul UE; rata de ocupare în rândul femeilor a fost de 59,5%. Aceste decalaje sunt importante. FMI estimează că reducerea decalajului ratei de participare față de media UE ar putea spori forța de muncă cu 14,5% și nivelul creșterii PIB-ului pontențial cu aproximativ 6,5%. Este vorba despre un efect asupra valorii nominale, nu despre o rată anuală de creștere, dar impactul economic este semnificativ.
Prin urmare, pentru anul 2027 și ulterior, evoluția forței de muncă depinde de capacitatea României de a integra pe piața muncii mai multe femei, tineri și lucrători vârstnici, de a reduce economia informală, de a îmbunătăți serviciile de sănătate și de îngrijire a copiilor și de a utiliza migrația într-o manieră mai productivă. Îmbătrânirea populației este, în mare măsură, un proces predeterminat, însă gradul de utilizare a forței de muncă nu este.
Productivitatea este domeniul care a încetinit cel mai mult creșterea PIB
Productivitatea muncii este domeniul în care s-a pierdut cea mai mare parte a creșterii economice anterioare. Comisia Europeană estimează că productivitatea reală a muncii pe oră a crescut cu aproximativ 4,5% pe an în perioada 2015-2019, dar cu doar circa 2,0% în intervalul 2020-2025. O anumită încetinire a fost inevitabilă pe măsură ce economia a devenit mai dezvoltată, însă câștigurile cele mai facile rezultate din realocarea resurselor, importul de tehnologie și integrarea în lanțurile de aprovizionare europene au fost deja valorificate.
Cu toate acestea, România mai are un potențial considerabil de recuperare a decalajelor. Datele Comisiei Europene indică faptul că cheltuielile pentru cercetare-dezvoltare (C-D) s-au situat la aproximativ 0,5% din PIB în 2025, comparativ cu 2,2% media la nivelul UE. Cheltuielile mediului de afaceri pentru C-D au reprezentat 0,3% din PIB; doar 8,8% dintre firme au introdus inovații de produs sau de proces în perioada 2020-2022, iar ponderea persoanelor cu studii superioare în grupa de vârstă 25-34 de ani a fost de 23,2%, adică abia jumătate din media UE.
Un aspect încurajator este faptul că România găzduiește deja firme și sectoare cu productivitate ridicată, multe dintre acestea fiind integrate în lanțuri internaționale de aprovizionare. Provocarea constă în diseminare: extinderea tehnologiilor moderne, a practicilor manageriale și a competențelor dincolo de un grup relativ restrâns de firme și centre urbane.
Acest aspect este esențial, întrucât încetinirea creșterii potențiale nu poate fi explicată în principal printr-o acumulare mai redusă de capital sau printr-o contracție a forței de muncă mai mică. Investițiile rămân la un nivel ridicat, iar contribuția factorului muncă s-a modificat doar nesemnificativ.
Prin urmare, cea mai mare parte a declinului se reflectă în evoluția tendinței productivității totale a factorilor (PTF), indicator care măsoară eficiența utilizării muncii și capitalului în întreaga economie.
În practică, acest lucru indică o adoptare mai lentă a tehnologiilor, o capacitate de inovare mai redusă și o propagare mai lentă a practicilor care stimulează productivitatea muncii de la firmele de vârf către restul economiei. Indiferent dacă contribuția actuală a PTF este de +0,6 puncte procentuale, +0,8 puncte procentuale sau +1,1 puncte procentuale, mai importantă este direcția evoluției: aceasta se situează mult sub pragul de peste 2 puncte procentuale care a susținut anii de convergență rapidă a României.
Rolul inteligenței artificiale
Inteligența artificială (IA) și automatizarea sunt deosebit de relevante pentru România, deoarece pot aborda simultan două provocări: tehnologiile care utilizează mai puțină forță de muncă devin tot mai valoroase – pe măsură ce populația îmbătrânește – și digitalizarea pot contribui la diseminarea practicilor eficiente dincolo de un grup relativ restrâns de firme cu productivitate ridicată.
Studiul Băncii Mondiale din 2026, „Innovation Rising”, estimează că o adoptare pe scară largă a tehnologiilor digitale – inclusiv a software-ului și a instrumentelor bazate pe IA – ar putea, în cele din urmă, să sporească nivelul productivității muncii cu până la 10-15% în Bulgaria, Croația, Polonia și România.
Termenul „nivel” este esențial: nu este vorba despre o creștere anuală a productivității de 10-15%, ci despre un câștig cumulat care s-ar materializa doar pe măsură ce firmele adoptă tehnologia și își reorganizează activitatea în jurul acesteia.
Prin urmare, scenariul nostru de bază nu include un impuls spectaculos generat de IA. Într-un scenariu optimist, o implementare mai rapidă ar putea, în mod plauzibil, să adauge câteva zecimi de punct procentual la creșterea potențială anuală, timp de câțiva ani. Însă acest lucru necesită investiții complementare în competențe, calitatea managementului, cercetare-dezvoltare (C-D), finanțare și existența unor firme cu o dimensiune suficientă pentru a implementa tehnologia.
Cât de repede poate crește, în realitate, România?
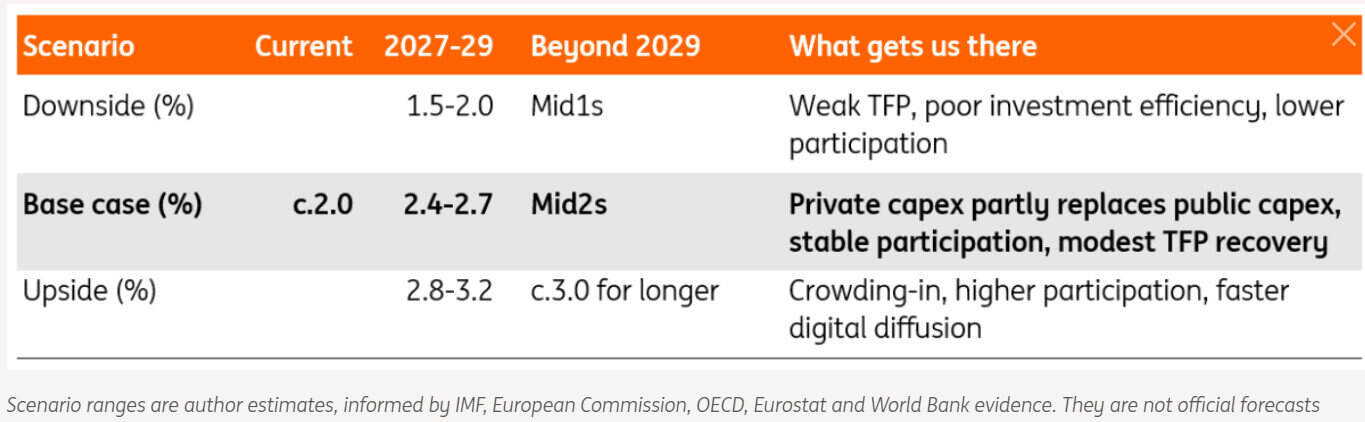
Trei scenarii ale limitei de viteză a creșterii economice a României
Estimarea pe termen scurt este marcată de o incertitudine neobișnuită, deoarece recesiunea actuală distorsionează indicatorii în timp real ai tendinței de creștere.
Intervalul estimat pentru termenul mediu este mai bine fundamentat pe baza proiectelor de investiții planificate. Dincolo de anul 2029, marja de incertitudine crește din nou: investițiile publice revin la niveluri normale, impactul negativ al factorilor demografici devine mai vizibil, iar productivitatea trebuie să joace un rol mai important în susținerea creșterii PIB.
Tocmai de aceea, o creștere potențială de 2,0% în prezent nu limitează creșterea efectivă la același nivel. Dacă producția se va situa inițial sub nivelul potențial, PIB-ul efectiv poate crește mai rapid pentru un timp, pe măsură ce decalajul se reduce. Limita de viteză contează pe termen lung, nu neapărat pentru fiecare trimestru.
Importanța potențialului de creștere economică
Estimarea creșterii potențiale este dificilă, însă erorile de calcul pot avea consecințe reale asupra politicilor publice. În ceea ce privește salariile, productivitatea muncii reprezintă punctul de referință.
Dacă ritmul de creștere a productivității se stabilizează în jurul valorii de 2,0%, ar fi dificil de susținut creșteri repetate ale salariilor reale de 5,0-7,0% (sau chiar mai mari) fără a comprima marjele de profit, creșterea prețurilor sau a afecta competitivitatea.
Pentru politica fiscală, o creștere potențială mai scăzută implică o evoluție mai lentă a veniturilor și o dinamică a datoriei publice mai puțin favorabilă. Reducerea investițiilor productive pentru a proteja cheltuielile curente poate îmbunătăți deficitul actual, dar slăbește potențialul de creștere a PIB în viitor și, implicit, indicatorii fiscali raportați la acesta.
Incertitudinea este relevantă și pentru estimările deficitului structural. Supraestimarea PIB-ului potențial poate face ca un deficit structural să pară ciclic, în timp ce subestimarea acestuia riscă să ducă la o înăsprire inutilă a politicilor fiscale.
Chiar și așa, o creștere potențială de aproximativ 2,5% nu înseamnă stagnare. Dacă economia UE crește cu circa 1,0%–1,5%, România poate continua convergența, deși într-un ritm mai lent decât în perioada de recuperare accelerată din ultimele două decenii.
Puntea investițională
României nu îi lipsesc proiectele de construcții sau perspectivele de convergență, ci sursele facile de creștere. Înainte de pandemie, o creștere potențială de 3,5%–3,75% era plauzibilă. Astăzi, o valoare de aproximativ 2,0% pare mai realistă, fiind posibilă o redresare graduală spre 2,4%–2,7% în următorii ani, deși cu o largă marjă de incertitudine.
În concluzie, investițiile publice pot crea oportunități, dar nu pot garanta o creștere durabilă. Dacă „limita de viteză” a economiei românești va crește din nou, acest lucru va depinde de productivitate, de rata de participare a forței de muncă și de capacitatea companiilor de a transforma noile șosele, căi ferate, infrastructuri energetice și rețele digitale în activități economice cu valoare adăugată mai mare.
Cititi si: Creștere puternică a investițiilor în economie în S1, mai ales în construcțiile de infrastructură – Singurul motor de creștere a PIB
***